Evidencia documentada

Casos de estudio: contabilidad y auditoría en la práctica

Relevamientos anonimizados de procesos contables reales, seleccionados por su valor pedagógico. Los nombres de las organizaciones se omiten por razones de confidencialidad.

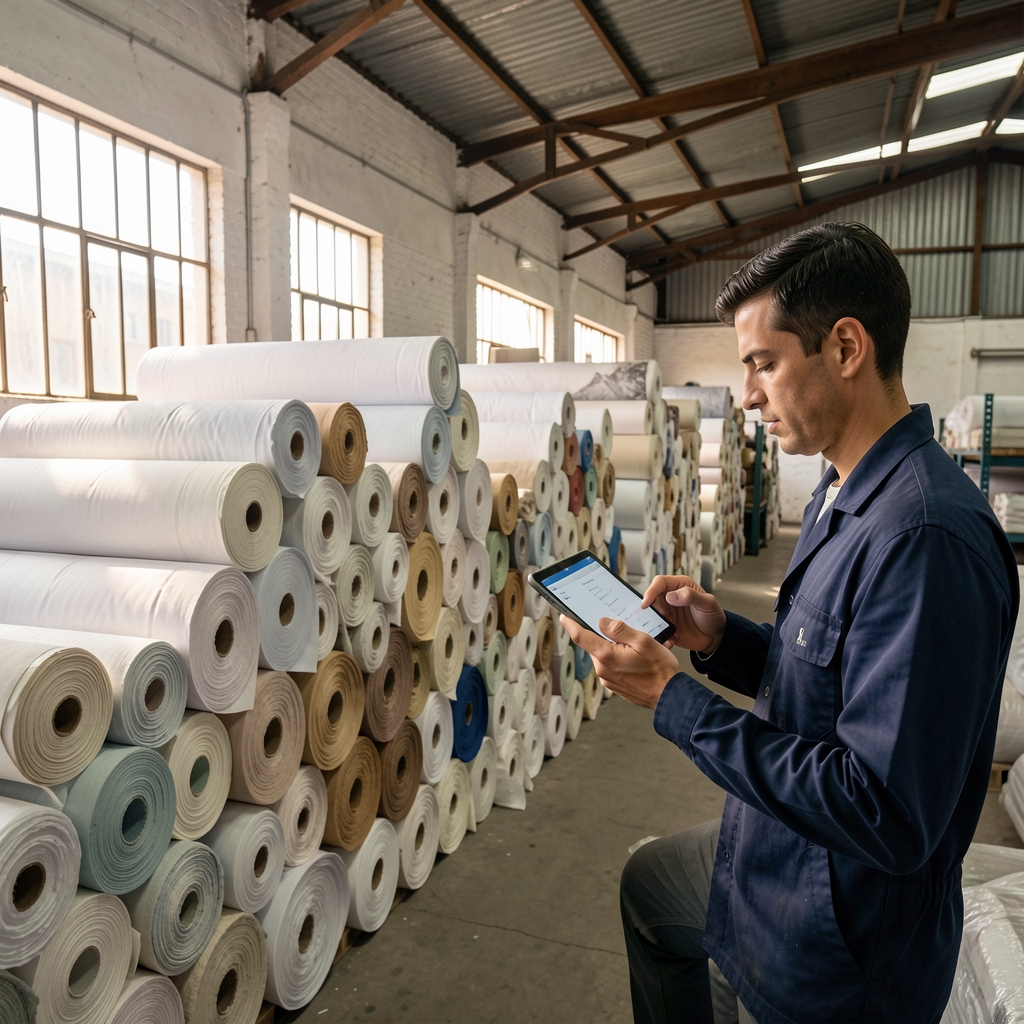
Interior de una planta textil argentina con rollos de tela apilados y un operario registrando datos en una tablet

Conciliación de inventarios en una empresa textil del Gran Buenos Aires

Una pyme textil con tres plantas productivas presentaba diferencias recurrentes entre el inventario físico y el registrado contablemente. El relevamiento identificó que el origen no era el fraude ni el error de cálculo, sino la falta de un corte documental uniforme entre plantas al cierre de cada mes.

La solución adoptada consistió en establecer un procedimiento de corte simultáneo en las tres plantas, respaldado por un instructivo escrito y una planilla de control cruzado, lo que redujo las diferencias de inventario de un 4,2% a un 0,6% del valor total en el ejercicio siguiente.
Adopción de NIIF para PyMEs en un estudio de arquitectura e ingeniería

Al superar el umbral de facturación que exigía estados contables auditados para acceder a una línea de crédito bancaria, la firma debió adoptar por primera vez un marco de NIIF para PyMEs. El principal desafío no fue normativo sino cultural: documentar criterios de reconocimiento de ingresos por obra en curso que antes se manejaban de manera informal.

El proceso de transición demandó seis meses de trabajo conjunto entre el estudio contable externo y el área administrativa interna, e incluyó la capacitación del personal administrativo en el nuevo criterio de reconocimiento de ingresos por grado de avance.

Planos de arquitectura extendidos sobre un escritorio junto a una calculadora y una laptop en una oficina de ingeniería

Exposición cambiaria en una cadena de comercios de electrónica

Con costos de mercadería mayormente dolarizados y ventas en pesos, una cadena regional de comercios de electrónica sufrió una fuerte compresión de márgenes durante un período de devaluación acelerada. El relevamiento documentó cómo la empresa ajustó su política de reposición de stock y de fijación de precios para reducir el descalce entre el momento de la compra y el de la venta.

Contablemente, el caso permitió observar en la práctica el tratamiento de las diferencias de cambio sobre pasivos comerciales en moneda extranjera y su impacto en el resultado financiero del ejercicio.

Evolución del margen bruto

TrimestreMargen brutoVariación
T128,4%
T224,1%-4,3 pp
T319,8%-4,3 pp
T423,6%+3,8 pp

¿Tiene un caso que podría enriquecer este archivo?

Aceptamos relatos profesionales anonimizados sobre procesos contables y de auditoría con valor pedagógico.

Compartir un caso